Facturer un client allemand, américain ou suisse en travaillant en portage salarial soulève des questions concrètes : dans quelle devise établir la facture, qui gère la conversion en euros, et surtout, comment s’assurer que le montant négocié avec le client corresponde bien au salaire net finalement versé sur votre compte bancaire ? Entre le moment où vous envoyez votre devis en dollars ou en francs suisses et celui où vous recevez votre bulletin de paie en euros, plusieurs étapes de conversion interviennent, chacune susceptible de réduire votre marge réelle.
Le risque de change – cette variation du taux de conversion entre deux devises dans le temps – peut transformer un tarif journalier attractif en revenus décevants, particulièrement lorsque les délais de paiement internationaux s’allongent. La compréhension du circuit complet, depuis la facture émise par votre société de portage jusqu’au versement de votre salaire, ainsi que la clarification contractuelle de la répartition du risque de change, constituent les deux piliers d’une facturation internationale sécurisée.
Cet article détaille le mécanisme concret de facturation en devises via une société de portage, explique pourquoi et comment le change affecte vos revenus, présente les stratégies actionnables pour limiter votre exposition, et précise le cadre réglementaire français applicable.
Portage salarial à l’international : comment fonctionne la facturation en devises ?
Le portage salarial repose sur une relation contractuelle tripartite. Selon le Code du travail numérique du ministère du Travail, le salarié porté conclut un contrat de travail avec une entreprise de portage salarial et effectue une prestation pour le compte d’une entreprise cliente. Cette structure s’applique également lorsque le client est situé à l’étranger et que la facturation s’effectue dans une devise autre que l’euro.
Concrètement, vous négociez directement les conditions de la mission avec votre client étranger : tarif, délais, livrables. Une fois l’accord trouvé, vous transmettez ces éléments à votre société de portage, qui se charge d’établir le contrat commercial avec le client et d’émettre les factures en votre nom. La société de portage joue alors le rôle d’intermédiaire administratif et financier : elle facture le client dans la devise convenue, encaisse le paiement, le convertit en euros, puis vous verse votre salaire après déduction des charges sociales et des frais de gestion.
Prenons un exemple. Vous êtes développeur salarié porté et facturez un client américain à hauteur de 800 dollars par jour. Votre société de portage émet la facture en dollars, conformément au contrat commercial signé avec le client. Celui-ci règle la facture en dollars sur le compte de la société de portage, généralement sous 30 ou 45 jours selon les conditions négociées. La société de portage convertit ensuite ce montant en euros au taux de change en vigueur au moment de l’encaissement, puis calcule votre salaire brut et net en euros selon les règles habituelles du portage salarial.
Cette gestion externalisée de la facturation internationale constitue l’un des avantages du portage salarial par rapport à l’exercice en tant qu’indépendant classique : vous n’avez pas à ouvrir de compte bancaire en devise, à gérer les conversions, ni à relancer les paiements internationaux. Des sociétés de portage comme freeteam.com assurent l’ensemble de cette chaîne administrative, vous permettant de vous concentrer sur votre activité tout en bénéficiant de la protection sociale du salariat.
Le trajet du montant facturé vers votre salaire net suit donc plusieurs étapes : émission de la facture en devise par la société de portage, encaissement du paiement client, conversion en euros selon le taux du jour, comptabilisation en euros conformément aux obligations françaises, calcul du salaire brut après déduction des frais de gestion, puis calcul du salaire net après cotisations sociales. Chacune de ces étapes est encadrée par le contrat de travail qui vous lie à votre société de portage et par la convention collective du portage salarial, qui définit les obligations respectives des parties.
Pourquoi le risque de change réduit-il votre marge réelle ?
Le risque de change désigne la possibilité qu’une variation du taux de conversion entre deux devises modifie la valeur réelle d’une créance ou d’une dette exprimée dans une devise étrangère. Appliqué à la facturation freelance internationale, ce risque signifie concrètement que le montant que vous avez négocié avec votre client peut valoir moins en euros au moment où vous le recevez effectivement qu’au moment où vous avez établi votre devis.
Pour comprendre cet impact, prenons un exemple chiffré simple. Vous établissez un devis pour une mission de 10 000 dollars. Au moment du devis, le taux de change est de 1 dollar = 0,92 euro, soit une valeur attendue de 9 200 euros. Vous signez le contrat, réalisez la prestation, et la facture est émise. Le client paie avec 45 jours de délai, comme convenu. Entre-temps, le taux de change a évolué à 1 dollar = 0,88 euro. Au moment de l’encaissement effectif, ces 10 000 dollars ne valent plus que 8 800 euros. L’écart de 400 euros représente une perte de plus de 4 % sur la valeur initiale, sans que vous ayez modifié votre tarif ni la qualité de votre prestation.
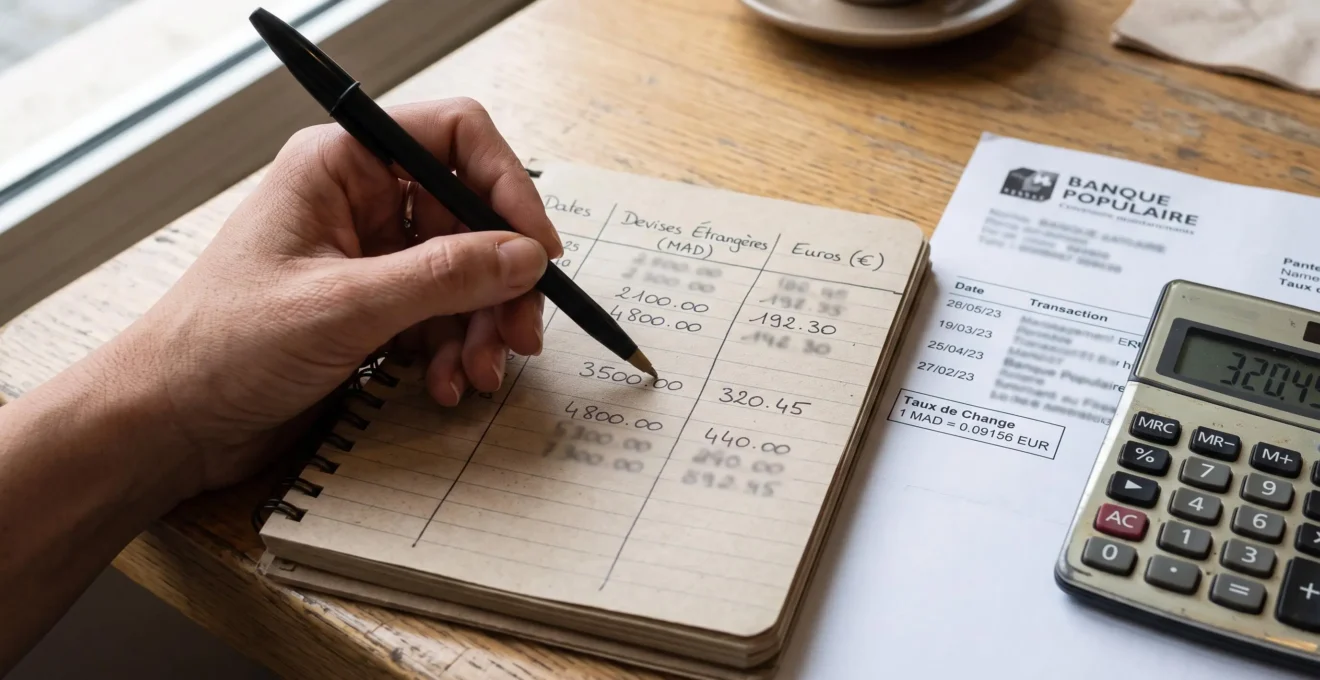
Les délais de paiement internationaux amplifient mécaniquement votre exposition au risque de change. Plus la période entre l’établissement du devis et l’encaissement effectif du paiement est longue, plus la probabilité d’une variation significative du taux augmente. Un délai de paiement de 30 jours laisse davantage de temps au marché des changes de fluctuer qu’un règlement immédiat, et un délai de 60 jours encore plus.
Plusieurs facteurs accroissent l’impact potentiel du risque de change sur vos revenus. La volatilité de la devise concernée joue un rôle déterminant : une devise stable comme le franc suisse expose à un risque moindre qu’une devise plus fluctuante. Le volume de votre chiffre d’affaires en devise amplifie également l’enjeu : facturer 50 000 euros par an en dollars expose davantage qu’un chiffre d’affaires de 5 000 euros. Enfin, la fréquence de facturation influence votre exposition globale : des factures mensuelles permettent une meilleure répartition du risque dans le temps qu’une unique facture annuelle concentrant l’ensemble de l’exposition sur un seul moment de conversion.
À cette variation du taux de change s’ajoutent les frais de conversion appliqués par les banques ou les circuits de paiement internationaux. Ces frais, généralement compris entre 0,5 % et 2 % du montant converti selon les établissements et les devises, viennent réduire mécaniquement le montant net reçu en euros, même en l’absence de variation du taux de change lui-même.
Quelles stratégies concrètes pour sécuriser vos revenus en multi-devises ?
La première ligne de défense contre le risque de change se situe dans la négociation commerciale avec votre client. Vous disposez de plusieurs leviers actionnables dès la signature du contrat de prestation.
Le choix de la devise de facturation constitue le levier le plus direct. Facturer en euros, même un client étranger, élimine totalement votre exposition au risque de change : le client supporte alors intégralement la variation éventuelle entre sa devise locale et l’euro. Cette option se négocie particulièrement bien avec des clients situés dans la zone euro ou des entreprises multinationales habituées à gérer plusieurs devises. Si le client préfère sa devise locale, vous pouvez négocier un tarif légèrement majoré pour compenser le risque de change que vous acceptez de supporter.
La clause d’ajustement du prix en fonction du taux de change représente une alternative intéressante. Cette clause prévoit contractuellement qu’au-delà d’un certain seuil de variation du taux de change entre le devis et le paiement, le montant facturé sera ajusté proportionnellement. Par exemple, une clause peut stipuler que si le taux de change varie de plus de 3 % entre la signature du contrat et l’émission de la facture, le montant sera recalculé au nouveau taux. Cette approche partage équitablement le risque entre vous et votre client.
La réduction des délais de paiement limite mécaniquement la fenêtre d’exposition au risque de change. Négocier un paiement à 15 jours plutôt qu’à 60 jours réduit considérablement la probabilité d’une variation significative du taux. Certains consultants proposent une légère remise commerciale en contrepartie d’un paiement anticipé ou immédiat, calculant que le gain en sécurité et en trésorerie compense largement la réduction tarifaire.
La constitution d’une marge de sécurité dans votre tarif journalier moyen représente une stratégie de couverture simple. Intégrer une marge de 5 à 10 % au-dessus de votre TJM habituel lors de missions internationales en devise vous permet d’absorber une variation défavorable du change sans voir votre pouvoir d’achat réel diminuer. Cette marge doit être calculée en fonction de la volatilité historique de la devise concernée et de la durée moyenne de vos délais de paiement.
Le suivi régulier des taux de change vous permet d’anticiper les moments favorables pour facturer ou pour demander le règlement de factures en attente. Suivre les tendances du marché des changes, même de manière simple via les cours publiés quotidiennement par les institutions financières, vous aide à mieux choisir le moment d’émission de vos factures lorsque vous en avez la maîtrise contractuelle.
L’externalisation de la gestion administrative et comptable à votre société de portage constitue également un levier de réduction de la charge mentale liée aux devises. Plutôt que de gérer vous-même les conversions, les relances de paiement internationales et le suivi des taux, vous déléguez ces tâches chronophages à un acteur qui dispose des outils et de l’expérience nécessaires. Certaines sociétés de portage proposent même des services d’avance sur salaire qui atténuent l’impact des délais de paiement internationaux sur votre trésorerie personnelle, comme le communique notamment Freeteam dans sa documentation.
Cadre juridique et comptable : ce que dit la réglementation française
La facturation en devises dans le cadre du portage salarial s’inscrit dans un cadre réglementaire français précis, qui définit notamment les obligations de conversion comptable et la répartition des responsabilités entre le salarié porté et la société de portage.
Toute société de portage salarial exerçant en France est soumise aux règles comptables françaises en matière de gestion des devises. Selon l’article 410-1 du Plan Comptable Général, les actifs et passifs en devises sont évalués aux cours indicatifs de la Banque de France, ou, pour les autres devises, aux cours moyens mensuels établis par la Banque de France. Concrètement, cela signifie que la facture émise en devise doit être convertie en euros pour la comptabilisation, selon le cours en vigueur au jour de l’opération.
Cette obligation de conversion en euros pour la comptabilité explique pourquoi, même si vous facturez en dollars ou en francs suisses, votre bulletin de paie est toujours établi en euros : la société de portage, entité française, doit tenir sa comptabilité en euros et calculer les charges sociales et les salaires dans la devise nationale.
La question centrale pour le salarié porté concerne la répartition du risque de change : qui, entre vous et la société de portage, supporte la perte éventuelle liée à une variation défavorable du taux entre le devis et l’encaissement ? La réponse dépend des clauses contractuelles prévues dans votre contrat de travail et dans les conditions générales de la société de portage. Certaines sociétés de portage convertissent la facture en euros dès son émission et garantissent ce montant au salarié porté, supportant ainsi elles-mêmes le risque de change entre l’émission et l’encaissement effectif. D’autres répercutent la variation du taux au moment de l’encaissement, impactant directement le montant reversé au salarié porté sur son bulletin de paie.
Il est donc essentiel de clarifier ce point avant de signer votre contrat de portage ou avant de débuter une mission internationale. Posez explicitement la question à votre société de portage : à quel moment le taux de change est-il appliqué, et qui supporte l’écart éventuel entre le devis et le paiement ? Cette information doit figurer clairement dans votre contrat ou dans les conditions générales applicables.
Information importante : Cet article fournit une information générale sur les mécanismes de facturation en devises et le risque de change dans le cadre du portage salarial. Il ne constitue pas un conseil financier, juridique ou fiscal personnalisé. Pour toute décision concernant votre situation spécifique, consultez un professionnel qualifié ou votre société de portage.
La convention collective de branche des salariés en portage salarial du 22 mars 2017 encadre les relations entre salariés portés et sociétés de portage. Elle définit notamment les obligations respectives en matière de rémunération, mais ne précise pas systématiquement la gestion détaillée du risque de change, qui relève des accords contractuels individuels. Cette absence de disposition uniforme renforce l’importance de la négociation et de la clarification contractuelle préalable avec votre société de portage.
Ce qu’il faut retenir pour facturer sereinement vos clients étrangers
Facturer des clients étrangers en portage salarial est parfaitement compatible avec le cadre juridique français. Le mécanisme repose sur une gestion externalisée par la société de portage, qui facture le client dans la devise convenue, encaisse le paiement, le convertit en euros, puis calcule et verse votre salaire net après déduction des charges et frais. Cette chaîne de conversion expose à un risque de change dont l’impact sur vos revenus dépend de plusieurs facteurs : volatilité de la devise, délais de paiement, volume facturé et répartition contractuelle du risque entre vous et votre société de portage.
Pour sécuriser vos revenus en multi-devises, privilégiez la négociation en amont avec vos clients : choix de la devise de facturation, clauses d’ajustement en cas de variation significative du taux, réduction des délais de paiement. Intégrez une marge de sécurité dans votre TJM pour absorber les variations défavorables, et suivez régulièrement les taux de change pour mieux anticiper les conversions. Surtout, clarifiez contractuellement avec votre société de portage qui supporte le risque de change et à quel moment le taux de conversion est appliqué : cette information détermine directement votre exposition réelle.
Le cadre réglementaire français impose la conversion en euros des factures en devises pour la comptabilité et la paie, mais n’uniformise pas les pratiques de répartition du risque de change entre salariés portés et sociétés de portage. Cette hétérogénéité renforce l’importance de comparer les offres et de poser les bonnes questions avant de choisir votre société de portage ou de débuter une mission internationale.
Pour approfondir la question de la gestion administrative et réduire la charge mentale liée à la facturation internationale, vous pouvez explorer l’externalisation de la gestion et de la comptabilité comme levier de sécurisation et de simplification de votre activité.
Peut-on facturer en devise étrangère en portage salarial ?
Oui, le portage salarial permet de facturer des clients étrangers dans leur devise locale. La société de portage émet la facture dans la devise convenue avec le client, encaisse le paiement, puis convertit le montant en euros pour calculer votre salaire. Le principe du portage salarial tripartite s’applique également aux missions internationales.
Comment les variations de taux de change affectent-elles mon salaire net ?
Une variation défavorable du taux de change entre le moment du devis et celui de l’encaissement réduit la valeur en euros du paiement reçu, et donc potentiellement votre salaire net. L’impact exact dépend de la répartition contractuelle du risque de change entre vous et votre société de portage : certaines garantissent le montant converti dès l’émission de la facture, d’autres appliquent le taux en vigueur au moment de l’encaissement effectif.
Faut-il un compte bancaire en devise pour facturer à l’international en portage salarial ?
Non, vous n’avez pas besoin d’ouvrir un compte en devise. La société de portage gère l’ensemble du processus : elle émet la facture, encaisse le paiement du client étranger, effectue la conversion en euros, puis vous verse votre salaire en euros sur votre compte bancaire français classique. Cette gestion externalisée constitue l’un des avantages du portage salarial par rapport à l’exercice en tant qu’indépendant.
Quels critères retenir pour choisir une société de portage capable de gérer le multi-devises ?
Vérifiez les éléments suivants : les devises effectivement gérées par la société, les frais de conversion appliqués, le moment d’application du taux de change, la répartition contractuelle du risque de change, les délais moyens d’encaissement des paiements internationaux, et l’existence éventuelle de services d’avance sur salaire pour compenser les délais de paiement étrangers. Demandez des exemples concrets de traitement de factures en devise et lisez attentivement les clauses contractuelles relatives aux missions internationales.